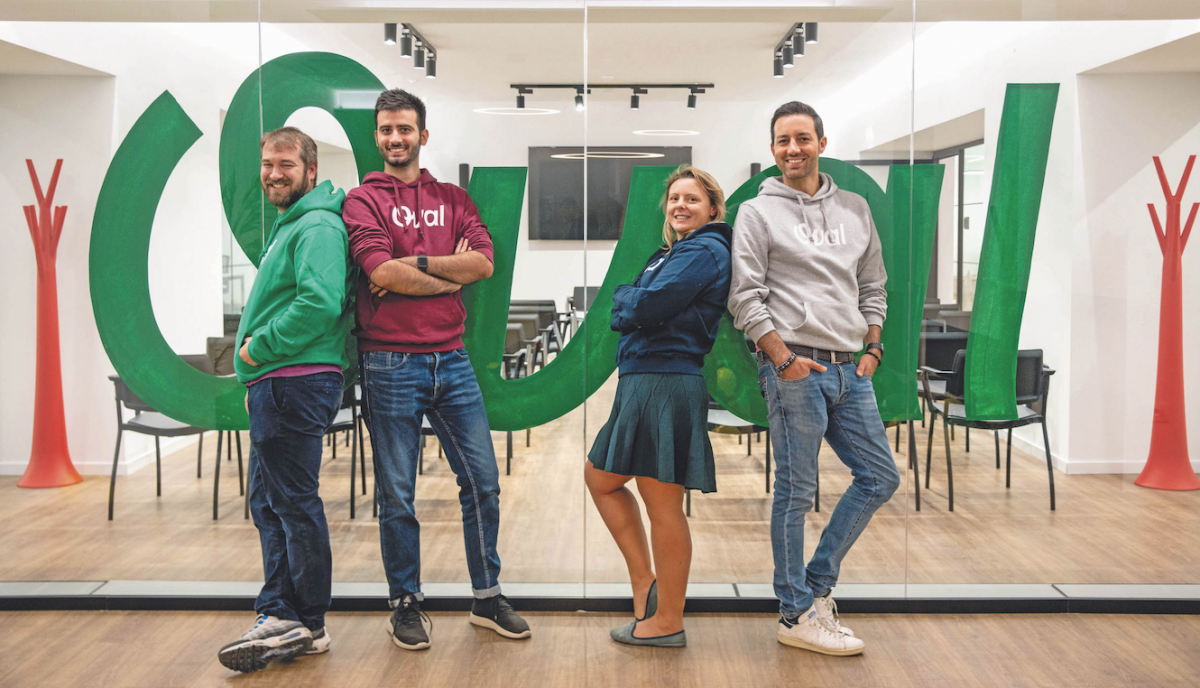
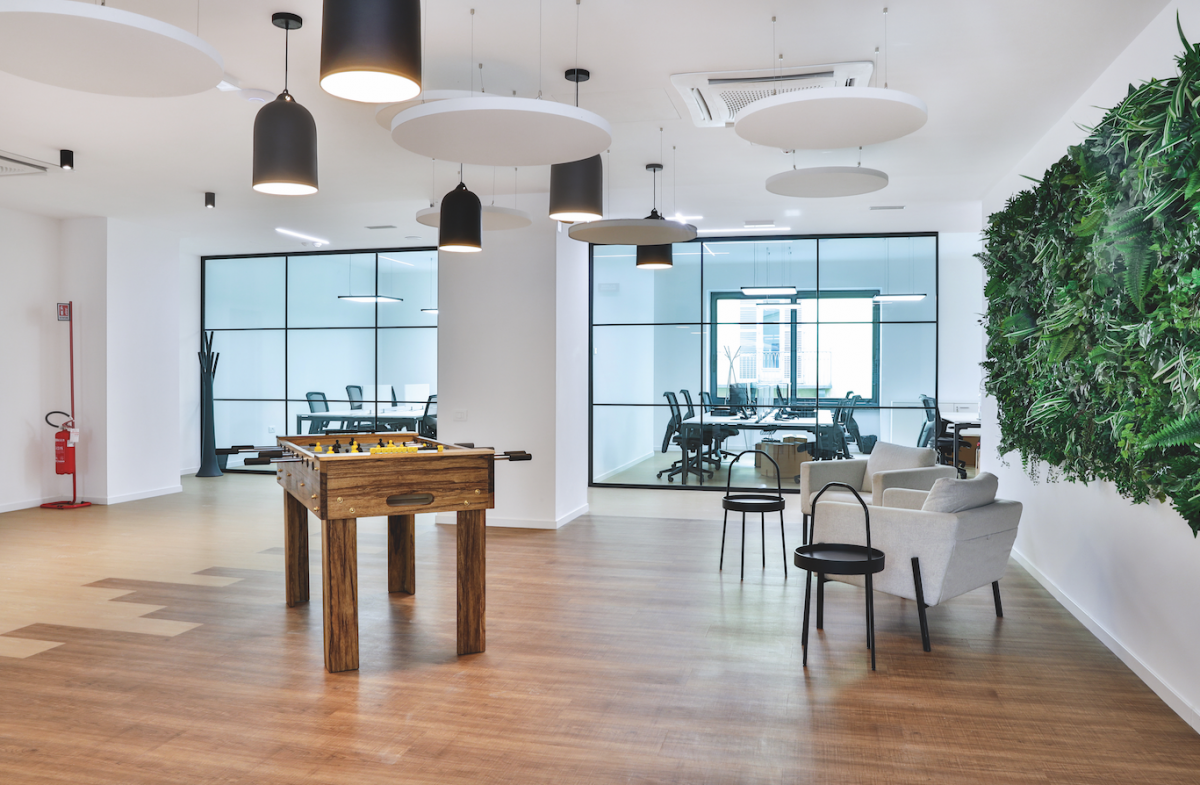
Muoversi in anticipo e lavorare per il futuro: è la strategia di Benedetta Arese Lucini, che ha avuto la fortuna di coltivare il suo american dream e la capacità di realizzarlo: dalla scoperta della Silicon Valley nei primi anni del secolo alla creazione della sua startup: Oval Money. Ci è arrivata dopo un’intensa, esaltante e formativa esperienza in Uber, la disruption per eccellenza, che lei stessa ha lanciato in Italia. Nei nuovi uffici di Oval Money, nel centro di Torino, si respira e si vede il progetto e la sua crescita: dal team dei fondatori (con lei Claudio Bedino, Edoardo Benedetto e Simone Marzola) a 50 persone in poco più di due anni, tra l’Italia e Londra, dove adesso Benedetta vive.
Oval Money è al centro della rivoluzione dell’open banking, appena cominciata: le banche dovranno rendere disponibili i loro dati per permettere a soggetti terzi di inventare e proporre nuovi servizi digitali (vedi box). Oval Money è uno di questi, unico per le sue caratteristiche in Italia, al punto da aver attirato l’attenzione di investitori strategici come Intesa Sanpaolo (che ha investito 4 milioni di euro nel 2018). “Abbiamo cominciato a lavorarci più di due anni fa in vista dei cambiamenti che avrebbe portato la direttiva Psd2 (Payment services directive 2). E sappiamo che è un progetto di lungo termine, siamo solo agli inizi”, dice la Arese Lucini, 36 anni e una passione per tutti i temi dell’imprenditoria digitale e innovativa – “Ho voglia di restituire un po’ di quello che ho imparato in questi anni” – che lascia spazio solo per qualche corsetta nei parchi londinesi: “Ho fatto anche una maratona e qualche mezza maratona. O corro o volo…”.
Oval Money
Che cosa fa Oval Money?
Oval Money è ciò che in gergo si chiama un tpp, third-party provider, regolato dalle norme inglesi: una terza parte che può intervenire nella relazione tra banche e clienti. Attualmente il nostro principale prodotto è una app, Oval, che permette di aggregare i dati di diversi conti correnti; di avere una carta di debito: OvalPay, lanciata da poco con Banca5; e di fare investimenti. A fine 2019 stimiamo oltre 350mila registrati, il 70% in Italia, il 25% in Gran Bretagna, il resto in Europa. In prospettiva vogliamo diventare una piattaforma digitale di distribuzione di servizi finanziari.
Il mercato fintech e, in particolare, l’open banking, non è già affollato? Come avete fatto a convincere la prima banca italiana a investire sul progetto?
Beh, Oval Money ha una sua unicità nel panorama italiano: è una piattaforma orizzontale che riunisce diversi servizi, quelli attuali e altri ne arriveranno, mentre molte imprese stanno sviluppando proposte verticali. Negli Stati Uniti, invece, c’è qualcosa di simile a Oval. Con Intesa è stata una trattativa molto lunga, in cui alla fine è stata riconosciuta la solidità e la qualità del nostro progetto.
Con l’entrata in vigore della direttiva europea si sta davvero sviluppando il mercato dell’open banking?
Si e no. Noi abbiamo cominciato a lavorare più di due anni fa in attesa di questo cambiamento e sappiamo che il nostro è un progetto a lungo termine, che non genera ricavi a breve. Prima dobbiamo lavorare per sviluppare una moderna educazione finanziaria basata sulle tecnologie digitali, poi cominceremo a generare profitti. Serviranno ancora un paio di anni per sviluppare il mercato. Stiamo lavorando per il futuro.
Perché serve ancora tempo?
C’è stata poca comunicazione verso i clienti delle banche. C’è poi un gap tra le aspettative degli utenti più informati e l’effettiva offerta degli istituti di credito. Per ultimo non si sa ancora quante “terze parti” come noi entreranno sul mercato e soprattutto come si comporteranno.
Quindi l’open banking comporta dei rischi? A che cosa bisogna prestare attenzione?
Come sempre, bisogna leggere attentamente le condizioni e controllare come verranno utilizzati i nostri dati. Bisogna poi domandarsi chi c’è dietro al soggetto che propone i servizi, verificare la sua reputazione e attendibilità. Per le aziende c’è anche un tema di privacy e di sicurezza dei dati.
Come avete lavorato in questi due anni e come state sviluppando i nuovi pezzi di Oval?
I nostri nuovi uffici di Torino sono la dimostrazione fisica di un metodo di lavoro: non siamo organizzati per funzioni (marketing, sviluppo, etc.) ma in “squad”, squadre multidisciplinari che come mini startup gestiscono un progetto dall’inizio alla fine. È poi nostra intenzione fare della sede di Torino un hub di innovazione per la città. Abbiamo in programma il lancio di un Oval School per fare formazione post laurea o per chi passa da un lavoro tradizionale a un impegno in una startup. Sono mondi e modi di lavorare diversi.
Una cosa imparata nell’esperienza di Uber che è tornata utile nel tuo progetto imprenditoriale?
Che il curriculum non è lo strumento migliore per valutare una persona. Quanto fai vera innovazione non puoi scegliere le persone solo in base a quello che hanno fatto. Chi avrei dovuto assumere in Uber: gente dai radiotaxi? Preferisco chi ha girato il mondo, ha voglia di mettersi in gioco, non ha paura di sbagliare e crescere con la società. Chi si muove velocemente e sa guardare al futuro”.
Test Forbes
Hai letto tutto? Mettiti alla prova con il test dell'articolo
Tre domande generate dall'articolo, senza punteggio. Con un account Forbes ogni test diventa punti nel wallet, livelli e badge.